- Introducción
- ¿Qué datos aparecen en el frente de la tarjeta de crédito?
- ¿Para qué sirve la información en el reverso de la tarjeta de crédito?
- ¿Por qué la distribución de datos previene el fraude financiero?
- Evolución tecnológica: del plástico simple a la seguridad digital
- Errores comunes al manipular la información de la tarjeta
- Comparativa de seguridad por elemento
- Preguntas frecuentes
Introducción
Las tarjetas de crédito tienen información en ambos lados para separar los datos de identificación pública de los códigos de seguridad privados, optimizando la protección contra el fraude y facilitando la validación en comercios físicos y digitales.
Esta distribución no es aleatoria; responde a un estándar de la industria financiera para que los datos más sensibles no queden expuestos al primer vistazo. Entender qué hay en cada cara te permite proteger mejor tu dinero y evitar estafas comunes en Argentina.
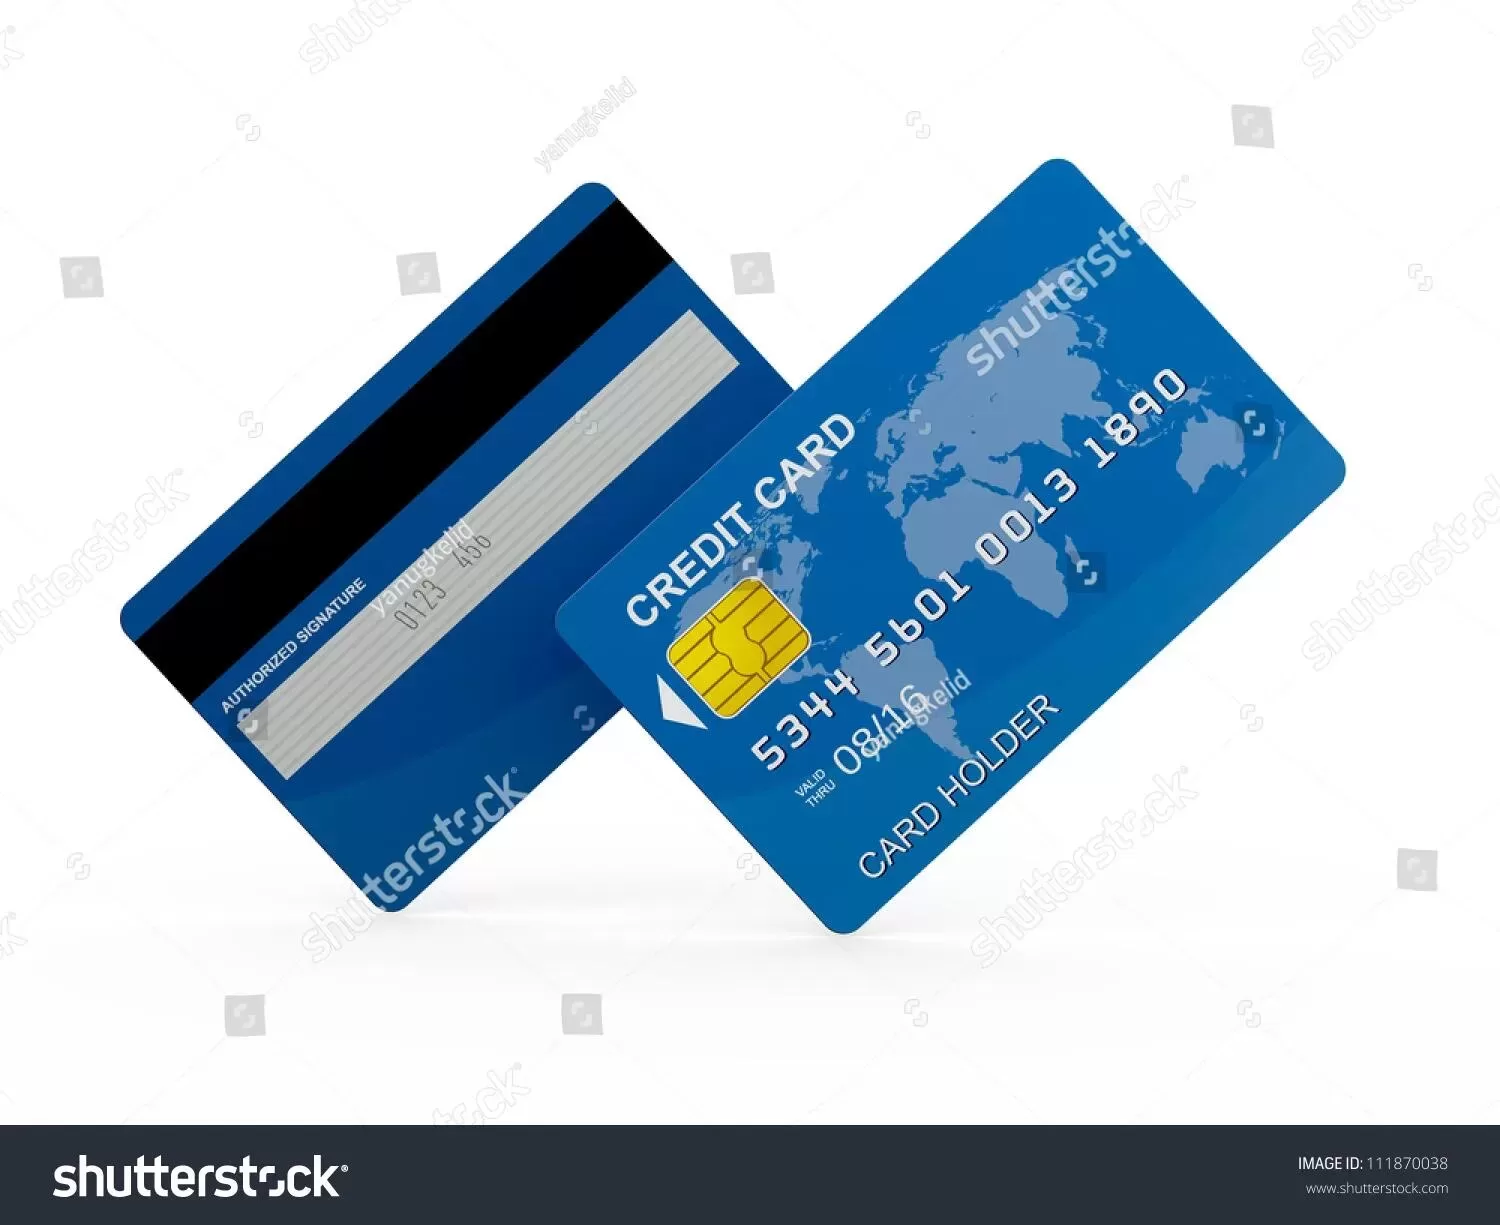
¿Qué datos aparecen en el frente de la tarjeta de crédito?
El anverso contiene la información necesaria para la identificación inmediata del cliente y la entidad emisora durante una transacción presencial.
Estos datos son visibles para que el comercio pueda verificar rápidamente que el plástico pertenece al usuario que realiza la compra. El proceso de validación estándar requiere que el número y el nombre coincidan con la cuenta registrada en la red de pagos.
El error más común es dejar la tarjeta sobre el mostrador de un comercio permitiendo que extraños vean el número completo. Esto puede facilitar el robo de identidad si el delincuente logra fotografiar el frente de tu plástico.
Identificación del titular y cuenta
En esta cara se ubica el número de la tarjeta, que suele tener 16 dígitos, y el nombre completo del dueño. Estos elementos permiten que los sistemas de cobro reconozcan la cuenta de origen de forma instantánea.
Suele pasar que, al realizar un trámite en un banco, te pidan estos datos para confirmar tu identidad. Fijate siempre que el nombre coincida exactamente con tu DNI para evitar rechazos en compras de alto valor.
Elementos de validación y tecnología EMV
El chip EMV es el pequeño cuadrado metálico que procesa transacciones con encriptación avanzada. Este componente reemplaza progresivamente a la banda magnética para evitar la clonación mediante dispositivos de lectura rápida.
Si el chip está rayado o dañado, es probable que el terminal de pago (POS) no lo reconozca. En ese caso, deberás usar la banda magnética, pero tené cuidado porque es un método menos seguro en 2026.
¿Para qué sirve la información en el reverso de la tarjeta de crédito?
La parte posterior está diseñada exclusivamente para contener medidas de seguridad que requieren una acción deliberada del usuario para ser reveladas.
Al colocar el código de seguridad y la banda magnética atrás, se reduce la probabilidad de que un tercero acceda a ellos por accidente. La mayoría de los fraudes en e-commerce ocurren porque el usuario entrega o muestra el reverso sin precaución.
Un error crítico es guardar la tarjeta en una billetera transparente donde el código CVV queda a la vista. Esto expone tu cuenta a compras online no autorizadas en cuestión de minutos.
El código de seguridad CVV/CVC
El código CVV es un número de 3 o 4 dígitos que valida que tenés el plástico físico en tu poder. Es un requisito obligatorio para casi cualquier compra en sitios web o aplicaciones móviles.
Si comprás en un sitio de dudosa procedencia, nunca ingreses este número. Un paso clave es revisar en la app de tu banco si podés pausar o bloquear el CVV dinámico para compras online.
Banda magnética y espacio de firma
La franja magnética permite la lectura de datos en terminales antiguos o en situaciones donde el chip falla. Por otro lado, la línea de firma sirve como un método de validación legal en ventas presenciales.
Si la tarjeta no tiene la firma, algunos comercios estrictos podrían rechazar el pago. Es recomendable firmar el reverso apenas recibas el plástico para tener el documento correctamente habilitado.
¿Por qué la distribución de datos previene el fraude financiero?
La separación física de la información crea una barrera de seguridad entre los datos de identificación y los de autenticación.
Si un cajero solo necesita ver el frente para confirmar tu nombre, no tiene motivo para pedirte que des vuelta la tarjeta. Esta regla de "necesidad de saber" minimiza la exposición del código CVV ante empleados malintencionados.
El problema más común es la confusión de los usuarios al realizar compras telefónicas, donde se les solicita información del reverso. Nunca des estos datos por teléfono a menos que vos hayas iniciado la llamada a un número oficial.
Protección en compras presenciales
En un local físico, el chip EMV en el frente es el protagonista de la seguridad. Este sistema genera un código único para cada transacción, haciendo que la información capturada sea inútil para futuros usos.
Suele ocurrir que el vendedor pide "dar vuelta la tarjeta" para ver el CVV; esto es una señal de alerta. Un comercio legítimo solo necesita procesar el chip o el contacto NFC sin ver tus datos privados.
Mitigación de riesgos en el e-commerce
Para las transacciones digitales, el CVV actúa como la última línea de defensa. Sin este número, aunque un atacante tenga tu número de tarjeta y fecha de vencimiento, no podrá completar el pago en la mayoría de las plataformas.
Un límite numérico a considerar es que la mayoría de los sistemas bloquean la tarjeta tras 3 intentos fallidos de ingreso del CVV. Esto evita que programas automáticos adivinen tu código por fuerza bruta.
Evolución tecnológica: del plástico simple a la seguridad digital
El diseño de las tarjetas ha cambiado drásticamente desde que se introdujeron para reemplazar al efectivo en la década de 1950.
Antes, la información era escasa y la seguridad dependía exclusivamente de la firma manuscrita. Con la llegada de la criminalidad digital, los bancos tuvieron que añadir capas de complejidad en ambos lados del plástico.
Muchos usuarios confunden la tecnología de contacto con la de aproximación. La evolución hacia el NFC ha permitido que incluso parte de la información se transmita de forma inalámbrica y segura.
La transición al chip y la tecnología EMV
El paso de la banda magnética al chip inteligente redujo drásticamente las clonaciones masivas. El chip es básicamente una pequeña computadora que interactúa con el terminal de pago de forma encriptada.
Si tu tarjeta es muy vieja y solo tiene banda, consultá con tu banco para solicitar una renovación. Las tarjetas sin chip son cada vez más vulnerables y difíciles de usar en comercios modernos.
Tarjetas virtuales y datos embebidos
Hoy en día, la información de la tarjeta ya no solo reside en el plástico físico. Las tarjetas virtuales ofrecen números, vencimientos y CVV que cambian periódicamente para máxima seguridad.
Podés gestionar estos datos directamente desde la web de tu entidad financiera. Este es el método más seguro para realizar compras en sitios internacionales o plataformas de suscripción.
Errores comunes al manipular la información de la tarjeta
El manejo descuidado de los datos en ambas caras es la principal causa de pérdidas económicas evitables.
No se trata solo de perder el plástico, sino de cómo exponés la información que contiene. Un descuido de segundos puede resultar en el vaciado de tu cuenta bancaria.
El error más grave es compartir fotos de la tarjeta por WhatsApp o redes sociales. Aunque sea para "pedir un favor", esa imagen contiene todo lo necesario para que un estafador actúe.
Exposición de datos en redes sociales
Suele pasar que la gente sube fotos de sus compras o de "estrenar tarjeta" sin tapar los números. Este error de principiante permite que bots de scraping recolecten tus datos para venderlos en la dark web.
Si necesitás enviar una captura de pantalla de un comprobante, asegurate de tachar digitalmente el número completo y el CVV. Usá herramientas de edición de tu celular para cubrir la información sensible.
Descuidos en el comercio físico
Otro escenario crítico es cuando dejás la tarjeta en la mano del vendedor para que se la lleve a la caja. En ese trayecto, el terminal puede ser vulnerado o la tarjeta puede ser fotografiada rápidamente.
Mantené siempre el control de tu plástico. Pagá mediante tecnología contactless si el terminal lo permite, ya que esto evita que el vendedor tenga contacto físico con tu tarjeta.
Comparativa de seguridad por elemento
| Elemento | Ubicación | Nivel de Riesgo | Función Principal |
|---|---|---|---|
| Número de Tarjeta | Frente | Medio | Identificación de cuenta |
| Chip EMV | Frente | Muy Bajo | Encriptación de pago |
| Código CVV | Reverso | Muy Alto | Validación de compra online |
| Banda Magnética | Reverso | Alto | Lectura en terminales viejos |
Preguntas frecuentes
¿Qué pasa si se borra el código CVV del reverso?
Debés solicitar una reposición inmediata a tu banco para evitar problemas en compras online.
¿Es seguro usar la banda magnética en 2026?
No es lo más recomendado debido a su alta vulnerabilidad ante la clonación física.
¿Por qué mi tarjeta no tiene nombre en el frente?
Algunas tarjetas prepagas o de empresas no incluyen nombre por políticas de privacidad.
- El chip EMV es la tecnología más segura para pagos presenciales.
- Nunca reveles el CVV por teléfono o mensajes de texto.
- La firma en el reverso es un método de validación legal.
- Usar tarjetas virtuales es ideal para compras en sitios nuevos.
- Revisá tus movimientos bancarios al menos una vez por semana.
- Si perdés la tarjeta, bloqueala desde la app oficial al instante.
Protegé tus finanzas revisando siempre que tus datos sensibles no queden expuestos. Si notás cualquier movimiento extraño, comunicate con tu banco de inmediato.
-----------------
[yoast_wpseo_title]
Más Artículos parecidos a ¿Por qué las tarjetas de crédito tienen DATOS en ambos lados? La RAZÓN detrás en la categoría Finanzas.

Publicaciones Relacionadas