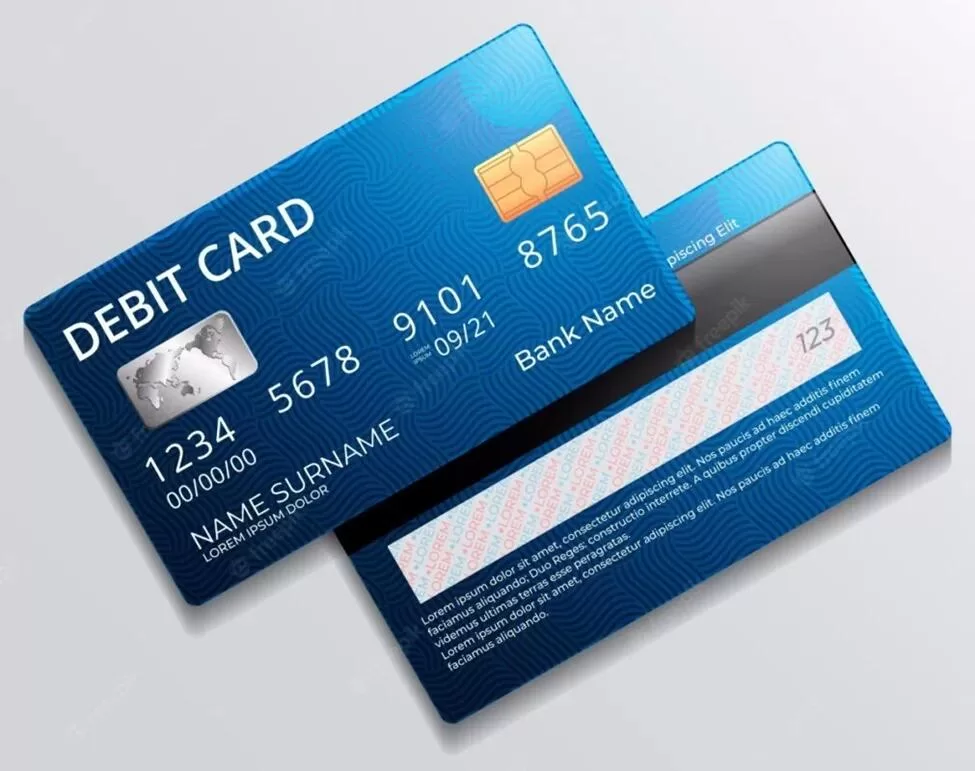
Para saber si tu tarjeta es de crédito o débito, fijate en el frente del plástico: las de crédito suelen decir "Crédito" o "Credit", mientras que las de débito indican "Débito" o "Debit" y están atadas a tu cuenta.
Entender esta diferencia te evita errores críticos al pagar, como intentar financiar una compra con fondos que no tenés o quedarte sin saldo en un momento importante. En este artículo te enseñamos a identificarlas con precisión visual y digital.
- ¿Cómo saber si mi tarjeta es de crédito o débito por el diseño?
- Pasos para identificar la tarjeta desde el Home Banking
- Diferencias en el origen de los fondos y el uso de dinero
- Cómo funcionan los límites y los costos según el tipo
- Escenarios de error ¿Qué pasa si me confundo al pagar?
- Uso en compras online y seguridad digital
- Comparativa práctica de funciones
- Preguntas frecuentes
¿Cómo saber si mi tarjeta es de crédito o débito por el diseño?
La forma más rápida de identificar el tipo de tarjeta es mediante la inspección visual de los elementos impresos en el anverso y reverso del plástico.
La mayoría de los bancos en Argentina, como Santander o Galicia, imprimen la leyenda correspondiente para evitar confusiones en el punto de venta. Si el diseño es muy sobrio o incluye la palabra "Caja de Ahorros", es casi seguro que es de débito.
Un error común es asumir que por tener el logo de Visa o Mastercard es automáticamente de crédito; esto es falso, ya que ambas marcas operan en ambos sistemas.
Observación de leyendas y logos
Fijate si debajo del nombre del banco o junto al logo de la marca aparece la palabra Crédito. Las tarjetas de crédito suelen tener un diseño más premium para diferenciarse de las de débito estándar.
Si ves que dice "Debit" o "Débito", el dinero se descontará de tu saldo disponible en ese mismo instante. Un ejemplo es la tarjeta de débito de Banco Nación, que especifica su función claramente.
Presencia de límites de gasto
Si en el reverso o en tu extracto digital ves un límite de crédito asignado, se trata de un producto de financiación. Este monto es el máximo que el banco te presta mensualmente.
En cambio, la tarjeta de débito no tiene un límite de préstamo, sino que su techo es el saldo de tu cuenta. No intentes comprar algo de $50.000 con una tarjeta de débito si solo tenés $40.000 en la cuenta.
Pasos para identificar la tarjeta desde el Home Banking
Si no tenés el plástico a mano, podés saber si tu tarjeta es de crédito o débito ingresando a la aplicación oficial de tu entidad financiera.
Es el método más seguro para verificar el estado de cuenta y la disponibilidad de fondos en tiempo real. Solo necesitás tus credenciales de acceso y una conexión segura.
El problema más frecuente es confundir la "Cuenta Corriente" con la "Tarjeta de Crédito" dentro del menú de navegación de la app.
Navegación en la aplicación móvil
Ingresá al apartado de Tarjetas o Mis Productos dentro de la app de tu banco. Allí, cada plástico tendrá una etiqueta que indica si pertenece a una cuenta de ahorros o a un plan de pagos.
Por ejemplo, en la app de Brubank, podés ver claramente si estás operando con tu tarjeta de débito o si tenés una línea de crédito disponible para usar.
Consulta de extractos y movimientos
Revisá el historial de movimientos: si el consumo aparece como un descuento inmediato, es de débito. Si el consumo aparece en un resumen mensual para pagar luego, es de crédito.
Si intentás hacer una compra online y el sistema te pide "fecha de vencimiento y CVV", ambos tipos lo tienen, pero la tarjeta de crédito te mostrará un cupo disponible distinto al saldo de tu cuenta.
Diferencias en el origen de los fondos y el uso de dinero
La diferencia central para saber si tu tarjeta es de crédito o débito radica en de dónde sale el dinero que usás para pagar.
Con el débito usás tu propio dinero; con el crédito, usás dinero prestado por la entidad financiera que debés devolver en una fecha determinada.
Un error grave es usar la tarjeta de crédito para gastos diarios pensando que es débito, lo que puede disparar el pago de intereses si no cancelás el total.
Dinero propio vs. dinero prestado
La tarjeta de débito funciona como un puente directo con tu Caja de Ahorro. Si tenés $0 en la cuenta, la tarjeta será rechazada inmediatamente.
La tarjeta de crédito te otorga una línea de préstamo. Por ejemplo, podés comprar una heladera de $500.000 aunque no tengas ese dinero hoy, siempre que tengas ese límite asignado.
El impacto en el saldo bancario
Cuando usás débito, el saldo de tu cuenta baja en el acto. Si comprás un café de $2.000, tu cuenta pasa de $10.000 a $8.000 en segundos.
Con el crédito, tu saldo bancario no se mueve hasta que llegue el día de vencimiento del resumen y realices el pago correspondiente a la entidad.
Cómo funcionan los límites y los costos según el tipo
Cada tarjeta tiene reglas distintas sobre cuánto podés gastar y cuánto te va a costar cada operación realizada.
Es vital conocer estos márgenes para no quedar debiendo dinero o sufrir el rechazo de una compra importante en un comercio.
Suele pasar que los usuarios se sorprenden con los cargos de mantenimiento que algunas tarjetas de crédito aplican mensualmente.
Límites de compra y extracciones
La tarjeta de débito tiene un límite de extracción en cajeros automáticos, que suele rondar los $150.000 por operación según el banco. No podés sacar más de lo que tenés depositado.
La tarjeta de crédito tiene un límite de compra total. Si tu límite es de $1.000.000, una vez que alcances ese monto, la tarjeta dejará de funcionar hasta que pagues parte de la deuda.
Costos, intereses y comisiones
El mayor riesgo de la tarjeta de crédito es el pago mínimo. Si solo pagás el mínimo, el resto de la deuda generará intereses punitorios muy altos.
La tarjeta de débito no genera intereses por compras, pero podrías pagar una comisión si realizás extracciones en cajeros de otros bancos. El costo es mucho más predecible.
Escenarios de error ¿Qué pasa si me confundo al pagar?
Confundir el tipo de plástico al momento de un pago puede generar situaciones incómodas o problemas de liquidez inmediata.
Saber identificar tu tarjeta antes de deslizarla en el posnet te permite elegir la mejor estrategia financiera según tu situación del mes.
El problema más común es querer pagar una reserva de hotel con débito y que la transacción sea rechazada por falta de fondos, perdiendo la reserva.
Error de fondos insuficientes en débito
Si intentás usar una tarjeta de débito para una compra grande y no tenés el dinero, la operación será rechazada. Esto no te genera deuda, pero podés quedar mal con el comercio.
Un ejemplo es intentar pagar una factura de luz de $80.000 cuando solo tenés $20.000 en la cuenta de ahorros.
Error de endeudamiento excesivo en crédito
Si usás la tarjeta de crédito para gastos que podrías cubrir con débito, corrés el riesgo de acumular una deuda que supere tu capacidad de pago mensual.
Si el total de tus consumos supera tu capacidad de pago, el banco te cobrará intereses compensatorios que pueden aumentar tu deuda un 10% o más en un solo mes.
Uso en compras online y seguridad digital
Hoy en día, la mayoría de las transacciones son digitales y la distinción entre ambos tipos de plástico es clave para la seguridad.
Tanto si es de crédito como de débito, ambas requieren datos específicos para operar en sitios como Mercado Libre o Amazon.
Muchos usuarios confunden el número de la tarjeta con el número de la cuenta bancaria al momento de cargar los datos en una web.
Requisitos para compras en internet
Para ambas tarjetas necesitás el número de 16 dígitos, la fecha de vencimiento y el código de seguridad (CVV) que está en el dorso.
En las tarjetas de débito, algunas plataformas exigen una validación extra mediante el token de la app bancaria para autorizar el movimiento de fondos.
Protección ante fraudes y contracargos
Las tarjetas de crédito suelen ofrecer mayor protección en caso de estafas. Podés solicitar un desconocimiento de compra y el banco suele congelar el cargo mientras investiga.
Con la tarjeta de débito, el dinero sale de tu cuenta directamente. Si te roban los datos, el dinero desaparece de tu saldo y recuperar ese efectivo mediante un reclamo es un proceso mucho más lento y complejo.
Comparativa práctica de funciones
| Característica | Tarjeta de Crédito | Tarjeta de Débito |
|---|---|---|
| Origen del dinero | Préstamo bancario | Tu propia cuenta |
| Intereses | Sí, por saldos pendientes | No genera intereses |
| Financiación | Permite cuotas | Pago único inmediato |
| Límite de uso | Cupo de crédito asignado | Saldo disponible en cuenta |
Preguntas frecuentes
¿Cómo sé si mi tarjeta es de crédito o débito?
Mirá el frente: las de crédito dicen "Crédito" y las de débito dicen "Débito".
¿Puedo comprar online con débito?
Sí, siempre que tu banco habilite las compras por internet.
¿Qué es el pago mínimo en crédito?
Es el monto menor que debés pagar para no entrar en mora.
¿Las tarjetas de débito tienen CVV?
Sí, todas tienen un código de seguridad en el reverso.
- Revisá siempre la leyenda impresa en el plástico.
- Consultá tu app bancaria para ver el tipo de producto.
- No confundas el límite de crédito con tu saldo bancario.
- Usá crédito para compras grandes y débito para gastos diarios.
- Verificá el CVV antes de cualquier compra online.
Si todavía tenés dudas, ingresá ahora mismo a tu Home Banking y buscá el detalle de tu tarjeta para evitar errores en tus próximos pagos.
Más Artículos parecidos a ¿Cómo SABER si tu tarjeta es de crédito o débito? 3 trucos para CONSULTAR rápido en la categoría Finanzas.

Publicaciones Relacionadas